[하우머니] 전세금은 안전하게, 주거비는 낮게…'전월세 안심신탁'이 바꾸는 임대차 시장」
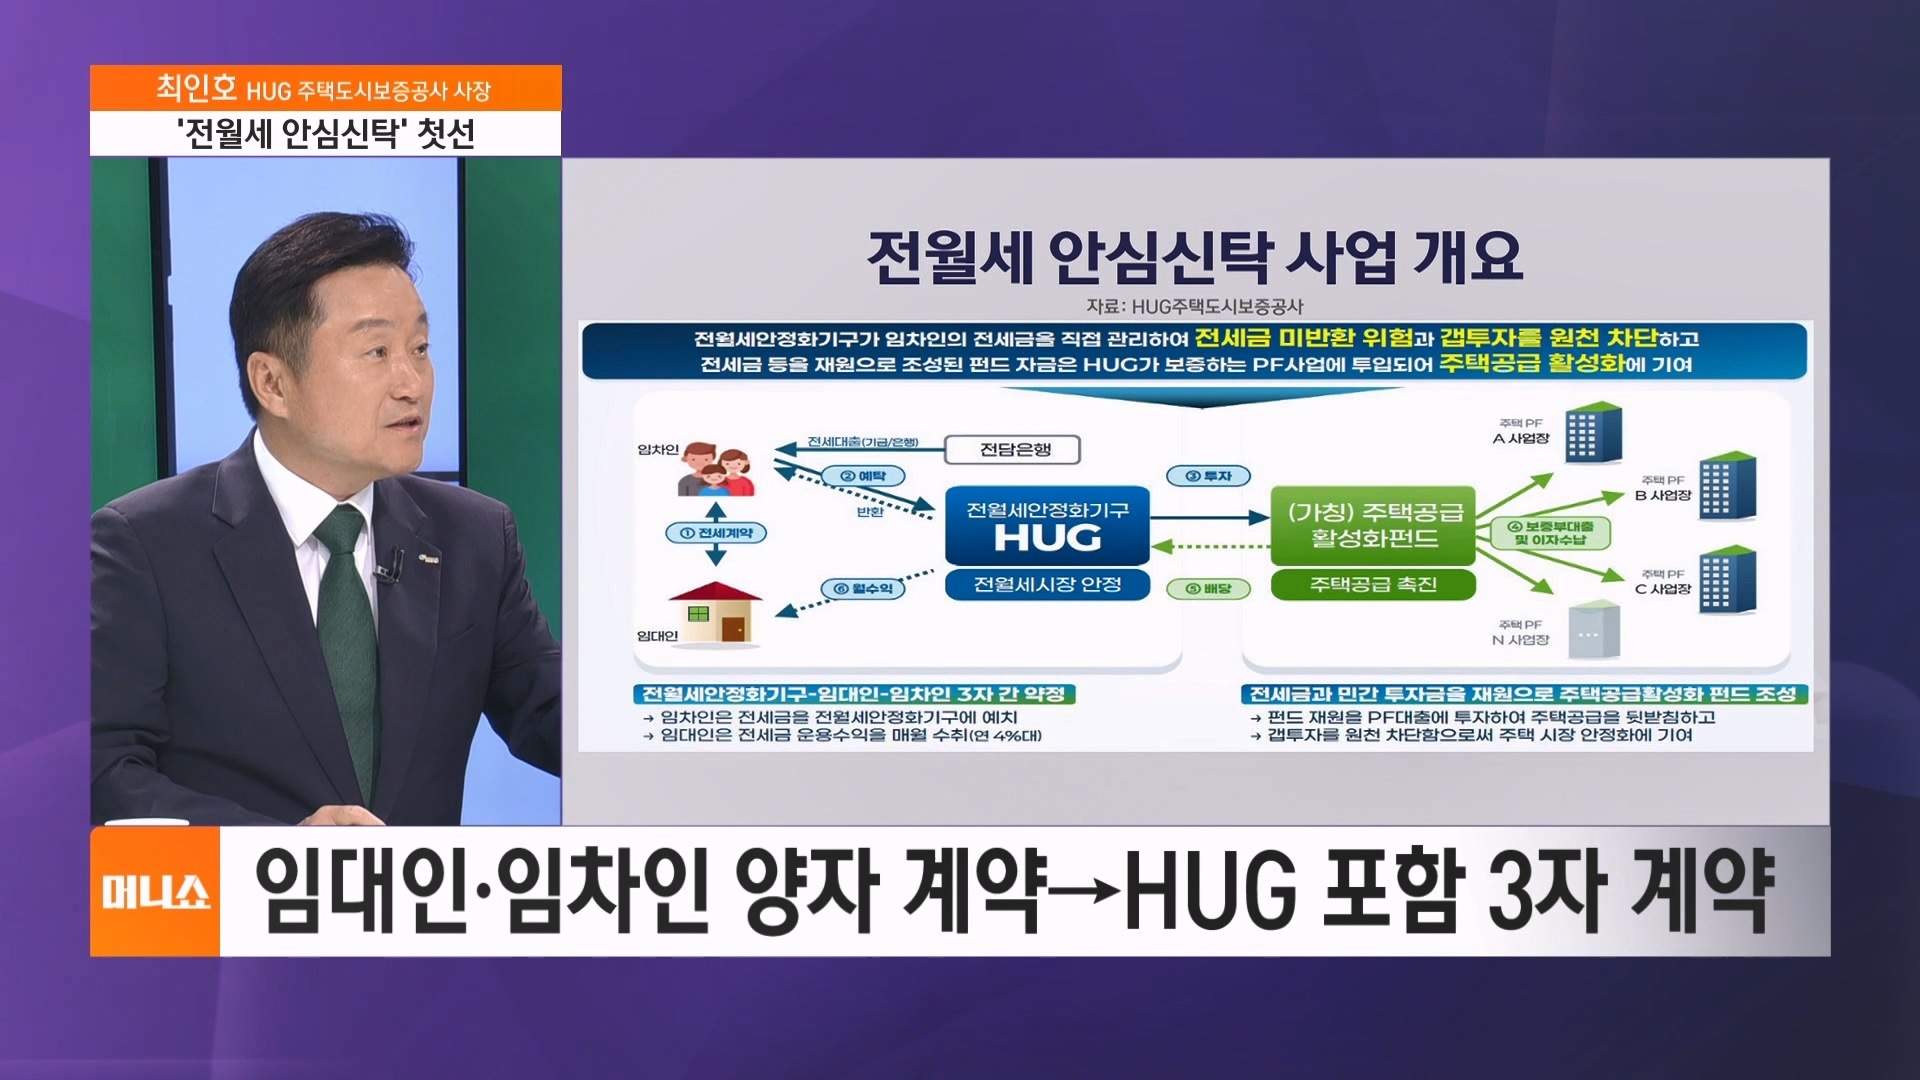
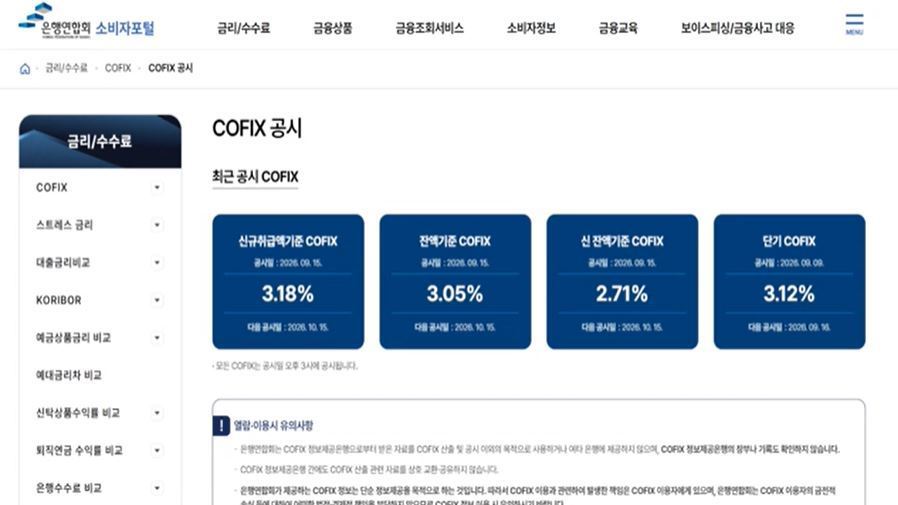
■ 머니쇼 &'하우머니&' - 최인호 HUG 주택도시보증공사 사장 Q. &'전월세 안심신탁&' 어떻게 운영되나? - 전세·월세 장점 결합한 새로운 임대차 계약 - 임차인 전세보증금, 집주인 아닌 HUG에 예치 - 임대인·임차인 양자 계약→HUG 포함 3자 계약 - 예치금, HUG 심사·보증 거친 PF 사업장에 운용 - 운용수익으로 임대인에게 매달 약정수익 지급 - 계약 종료 후 임차인에게 전세보증금 전액 반환 - 임차인은 &'안전한 전세&'·임대인은 &'안정적 월세&' - 전월세 안심신탁, 전세금 관리 방식 변화 - 임차인·임대인·HUG 간 3자 약정 체결 - 임차인 전세보증금 HUG에 직접 예탁 - HUG가 임차인 전세금 안전하게 직접 관리 - 전세금 등으로 주택공급 활성화 펀드 조성 - 펀드 자금, HUG 보증 PF사업에 투자 - PF대출 이자수익으로 안정적 수익 창출 - 임대인에게 매월 고정된 약정수익 지급 - 임차인에게 안전한 전세금 반환 보장 - 안전·수익·주택공급 잡는 &'3S&' 구조 - 전세의 급격한 월세화…임차인 주거비 부담 확대 - 전세금의 &'목돈 마련&' 기능 약화 우려 - 월세 부담 확대→주택 매수 수요 자극 가능성 - HUG &'전세시장 급격한 변화보다 연착륙 필요&' - 안심신탁 통해 월세 매물의 전세 전환 유도 - 임대인은 안정적 수익·임차인은 안전한 전세 확보 - 근저당 있는 주택도 안심신탁 통해 전세 공급 가능 - 전세사기 여파로 전세시장 신뢰 크게 하락 - 보증금 불안에 임차인 전세 기피 현상 확산 - 임대인은 안정적인 월세 수익 선호 심화 - 전국 월세 비중, 2022년 52% 수준 - 2026년에는 월세 비중 68% 수준까지 상승 - 급격한 월세화로 가계 주거비 부담 확대 - 특히 청년·주거취약층 주거비 부담 가중 - 전세 통한 목돈 마련·주거사다리 기능 약화 - 안심신탁으로 월세 매물의 전세 전환 유도 - &'안전한 전세&' 늘려 급격한 월세화 완화 Q. 집주인 파산해도 보증금 100% 돌려받나? - 안심신탁, 전세보증금 자체를 HUG가 직접 보관 - 기존 전세보증 &'사후 구제&'→안심신탁 &'사전 예방&' - 집주인 파산·주택 경매에도 보증금 별도 보관 - 계약 만기 시 HUG가 임차인에게 보증금 직접 반환 - 경매 결과·배당 순위 관계없이 전세금 반환 구조 - HUG &'지난 5년 약 7.6만 세대·15조원 대위변제&' - 기존 전세보증은 사고 이후 &'사후 구제&' 방식 - 보증사고 발생하면 보증기관이 보증금 대신 변제 - 전세사기 자체를 막는 데는 구조적 한계 - 안심신탁은 사고 이전 &'사전 예방&'에 초점 - 임차인 보증금, 집주인 아닌 HUG에 직접 예탁 - 임대인 주택과 임차인 보증금 자산 완전 분리 - 임대주택 경매 넘어가도 보증금과는 별개 - 경매 발생해도 HUG가 보증금 100% 반환 가능 - 요건 갖추면 임차인 계속 거주도 가능 - 전세반환보증 불필요해 보증료 부담도 해소 Q. 세입자 주거비 얼마나 줄어드나? - 서울 전월세전환율 4.7% 수준·전세대출 금리 3%대 - 월세와 전세 간 주거비 부담 약 2%p 차이 - 서울 연립·다세대 중위 전세가격 2억원 기준 - 안심신탁 전세 이용 시 월 약 21만원 절감 효과 - 2년간 504만원·2+2년 계약 시 1천만원 이상 절감 - 별도 전세보증 가입 필요 없어 보증료 부담도 절감 - 금융권과 &'안심신탁 전용 전세대출&' 상품 협의 중 - 안심신탁, 전세금 안전 넘어 주거비 절감 기대 - 서울 연립·다세대 전월세전환율 4.7% 적용 - 순수 월세 거주 시 매월 약 74만원 부담 - 전세대출금리 3.97% 적용해 비용 비교 - 안심신탁 이용 시 대출이자 월 약 53만원 - 순수 월세보다 매월 약 21만원 절감 - 1년 거주하면 주거비 약 252만원 절감 - 2년 전세계약 기준 총 504만원 절감 - 계약 갱신해 4년 거주 시 1,008만원 절감 Q. 임대인에게도 월세보다 유리한가? - 안심신탁 임대인 기본 확정수익 잠정 연 4.35% - 매달 약정된 날짜에 고정적인 수익 지급 - 임차인 월세 미납 따른 연체 리스크 해소 - 공실 발생해도 최대 2개월까지 수익 보장 - 등록임대사업자 임대보증료 연 0.2% 절감 - 임대소득세 경감 등 추가 세제 혜택 관계부처 협의 - 각종 혜택 합산 시 5%에 육박하는 수익 효과 기대 - HUG, 임차인 매칭까지 플랫폼 형태로 지원 - 기본수익·공실 2개월 보장·미납 위험 해소 공통 적용 - 개인 등록임대사업자, 임대보증 의무 면제 추진 - 임대보증료 연 0.2% 절감 효과 기대 - 법인 임대사업자 모기지보증 한도 확대 추진 - 월세채권 증권화 통한 유동성 확보 방안 검토 - LH 등 공공임대사업자도 안심신탁 참여 유도 - 주택연금과 안심신탁 연계 방안도 추진 중 - 연금·신탁수익 결합 시 5~7% 수준 효과 제시 - 임대인 참여 확대 위해 추가 인센티브 추진 - 공통적으로 연체 위험·공실 부담 동시에 완화 - 임대소득세 감면 등 추가 세제지원 추진 - 구체적인 세금 감면 폭은 향후 확정 예정 - 개인 등록임대사업자 임대보증료 부담 절감 - 법인 등록임대사업자도 평균 0.2% 보증료 절감 - 법인은 재무구조 개선해 자금조달 여건 개선 - LH 신축매입사업은 신탁금액만큼 부채 감축 - 주택연금 가입자는 연금수익+신탁수익 결합 - 임대인 유형별 맞춤형 추가 혜택 제공 - 전세 예탁금, HUG PF보증 발급 사업장에 투자 - HUG 사업성 심사 거친 PF 사업장 중심 운용 - PF보증 누적 발급 약 53조원·대위변제 0.18조원 - HUG PF보증 변제율 0.3% 수준 - HUG 자금과 임차인 전세보증금 회계상 완전 분리 예정 - PF 사고 발생 시 HUG 대위변제로 보증금 보호 - HUG &'전세보증금 원금 100% 안전 원칙 유지&' - 임차인 전세금 등으로 주택공급 활성화 펀드 조성 - 펀드 자금은 주택 PF사업 대출에 투자 - 손실 위험 높은 지분투자 방식은 배제 - HUG가 보증하는 PF대출 중심으로 자금 운용 - 사업성·수익성 등 엄격한 보증심사 진행 - PF대출에서 발생하는 이자수익으로 펀드 운영 - HUG가 대출 원리금 지급 전액 보증 - 임차인의 소중한 전세보증금 원금 보호 - 사전 투자조건 충족하는 사업에 선별 투자 - PF 부실 우려 속 안전성 확보가 핵심 과제 (자세한 내용은 동영상을 시청하시기 바랍니다.)
SBS Biz
|
|
2026.09.17